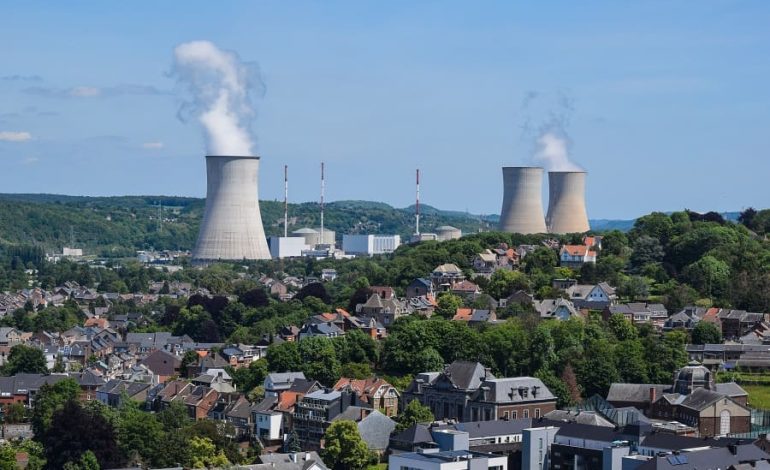
El deseo de la Unión Europea de ‘independizarse’ de Rusia, para no depender de su suministro energético, es romántico, pero no tan viable si se tiene en cuenta que la corporación estatal rusa (Rosatom) sigue controlando una cuota dominante del enriquecimiento y conversión de uranio a nivel mundial.
La viabilidad del regreso nuclear en Europa es alta en términos de voluntad política y cambios regulatorios, pero lenta y compleja en su ejecución técnica y financiera.
Aunque varios países ya revirtieron prohibiciones o aprobaron planes de expansión, volver a la energía nuclear no ofrece un alivio inmediato ante la escasez de energía. Los plazos reales y los principales obstáculos se dividen en etapas muy marcadas:
- ¿Qué tan real es el regreso? (Estado actual)
El giro ya está en marcha a nivel legislativo e institucional:
Luz verde regulatoria: La Unión Europea incluyó la energía nuclear en su Taxonomía Verde (clasificándola como inversión sostenible bajo condiciones estrictas) y en la Ley sobre la Industria de Cero Emisiones Netas, lo que desbloquea el acceso a financiación europea y agiliza permisos.
Leyes aprobadas: Países como Italia, Suecia, Bélgica y Países Bajos superaron la fase de debate; ya derogaron leyes de abandono nuclear, aprobaron nuevos marcos legales o extendieron la vida útil de sus plantas activas.
Nuevos actores avanzando: Polonia ya firmó contratos e inició la preparación de terrenos para construir sus primeras centrales nucleares.
- ¿Cuánto tiempo tardaría?
Los plazos dependen drásticamente de si un país espera extender reactores existentes o construir desde cero:
Extender plantas en operación (1 a 3 años): Países como Bélgica, España o Francia pueden mantener activos sus reactores actuales por 10 o 20 años adicionales con relativa rapidez mediante mejoras de seguridad y permisos regulatorios.
Reactivar reactores cerrados recientemente (3 a 5 años): Es técnicamente posible si la planta no ha sido desmantelada (como se discute en casos puntuales a nivel global), aunque en Europa —especialmente en Alemania— el desmantelamiento ya está demasiado avanzado para que sea viable.
Construir grandes reactores nuevos (10 a 15+ años): Empezar de cero (permisos, selección de terrenos, financiación, obra civil y pruebas) supera la década. Proyectos europeos recientes como Flamanville 3 (Francia) y Olkiluoto 3 (Finlandia) sufrieron retrasos que alargaron su construcción entre 15 y 17 años.
Reactores Modulares Pequeños – SMR (7 a 10 años): Se proyectan para principios o mediados de la década de 2030. Al fabricarse en serie, prometen reducir el tiempo de ensamblaje en sitio a 3–5 años una vez licenciados, aunque la mayoría de los diseños aún están en fase de aprobación regulatoria.
- Principales contrariedades y obstáculos
Incluso con respaldo político, el renacer nuclear enfrenta barreras estructurales severas:
Costos iniciales masivos y sobrecostos: Las centrales nucleares exigen miles de millones de euros de capital inicial antes de generar un solo megavatio. Las altas tasas de interés y el historial de sobrecostos (que suelen duplicar o triplicar los presupuestos originales) frenan a los inversores privados si no existen fuertes garantías o subsidios estatales.
Cuellos de botella en la cadena de suministro y personal: Tras décadas de estancamiento, Europa perdió gran parte de su base industrial especializada. Recuperar la capacidad de forjar grandes vasijas de reactores, fabricar componentes de grado nuclear y formar ingenieros y soldadores especializados toma años.
Dependencia del uranio y enriquecimiento ruso: Paradójicamente, mientras Europa intenta independizarse energéticamente de Moscú, la corporación estatal rusa (Rosatom) sigue controlando una cuota dominante del enriquecimiento y conversión de uranio a nivel mundial, además del suministro de combustible para reactores de diseño soviético que aún operan en Europa del Este. Crear cadenas de suministro occidentales está en marcha, pero tomará años.
Gestión de residuos radiactivos: Los desechos de alta actividad siguen siendo peligrosos durante miles de años. Salvo Finlandia (que construyó el depósito geológico profundo Onkalo), casi ningún país europeo cuenta con un almacenamiento subterráneo definitivo en operación, dependiendo de piscinas temporales y contenedores secos en las propias centrales.
Vulnerabilidad climática (escasez de agua): Los reactores tradicionales requieren enormes caudales de agua de río o mar para su refrigeración. Las olas de calor y sequías severas en los veranos europeos ya han obligado a Francia y otros operadores a reducir temporalmente la potencia de sus reactores porque el agua de los ríos estaba demasiado caliente para enfriar los sistemas con seguridad.
Oposición pública y judicial: El recuerdo de Chernóbil y Fukushima sigue muy arraigado en países como Austria, Alemania y sectores de Italia y España. La resistencia local (efecto «NIMBY» — no en mi patio trasero) suele retrasar durante años la selección de emplazamientos para nuevas plantas o cementerios nucleares mediante litigios judiciales.
Costo del gas entre los motivos
El costo del gas fue el detonante principal y el factor económico más decisivo para poner sobre el tapete el regreso a la energía nuclear, aunque no actúa de forma aislada.
El encarecimiento y la volatilidad del gas natural cambiaron por completo las cuentas financieras de los gobiernos e industrias europeas por tres mecanismos muy concretos:
- El efecto «fijación de precios» en la factura eléctrica
En el mercado eléctrico europeo rige el sistema marginalista: la última tecnología necesaria para cubrir la demanda fija el precio de toda la electricidad en ese momento. Como las centrales de ciclo combinado (a gas) suelen ser las que cubren los picos de demanda, cuando el precio del gas se disparó tras el corte del suministro ruso en 2022, arrastró consigo el precio de toda la electricidad en Europa. Tener centrales nucleares funcionando permite desplazar al gas de esa ecuación y estabilizar las tarifas.
- Costo del combustible vs. costo de construcción
En una central de gas: El costo de construir la planta es relativamente bajo, pero entre el 70% y el 80% del costo total de generar electricidad depende del precio del gas. Si el gas sube, producir luz se vuelve inmediatamente carísimo y dependiente del mercado internacional, como está en la actualidad en Europa.
En una central nuclear: Construirla exige una inversión inicial gigantesca, pero una vez operativa, el costo del uranio representa menos del 5% al 10% del costo final de la electricidad. Esto ofrece un precio estable y predecible durante 40 a 60 años, blindado frente a crisis de combustibles fósiles.
- Supervivencia de la industria pesada europea
Sectores como la siderurgia, la industria química, el aluminio y los fertilizantes en países como Alemania, Italia o Países Bajos requieren electricidad y calor constantes a precios competitivos. Tras perder el acceso al gas ruso barato por gasoducto, Europa tuvo que recurrir al Gas Natural Licuado (GNL) transportado por barco (desde EE. UU., Catar o Noruega), que es estructuralmente mucho más caro. Sin una fuente firme y económica como la nuclear, muchas industrias europeas perdieron competitividad frente a Estados Unidos y Asia, acelerando la presión empresarial sobre los gobiernos para reactivar planes nucleares.
En síntesis: Mientras que los objetivos climáticos (descarbonización) y la seguridad geopolítica aportaron la justificación política, el alto costo estructural del gas importado fue el golpe económico que hizo rentable volver a mirar hacia la energía nuclear, a pesar de lo caro y lento que resulta construir nuevos reactores.