La reforma al impuesto 4×1.000 continúa sin aplicarse pese a que el plazo legal venció hace más de un año. Las diferencias entre Gobierno, bancos y cooperativas mantienen bloqueado un sistema que prometía aliviar cargas financieras a millones de colombianos y modernizar el funcionamiento del sistema bancario nacional.
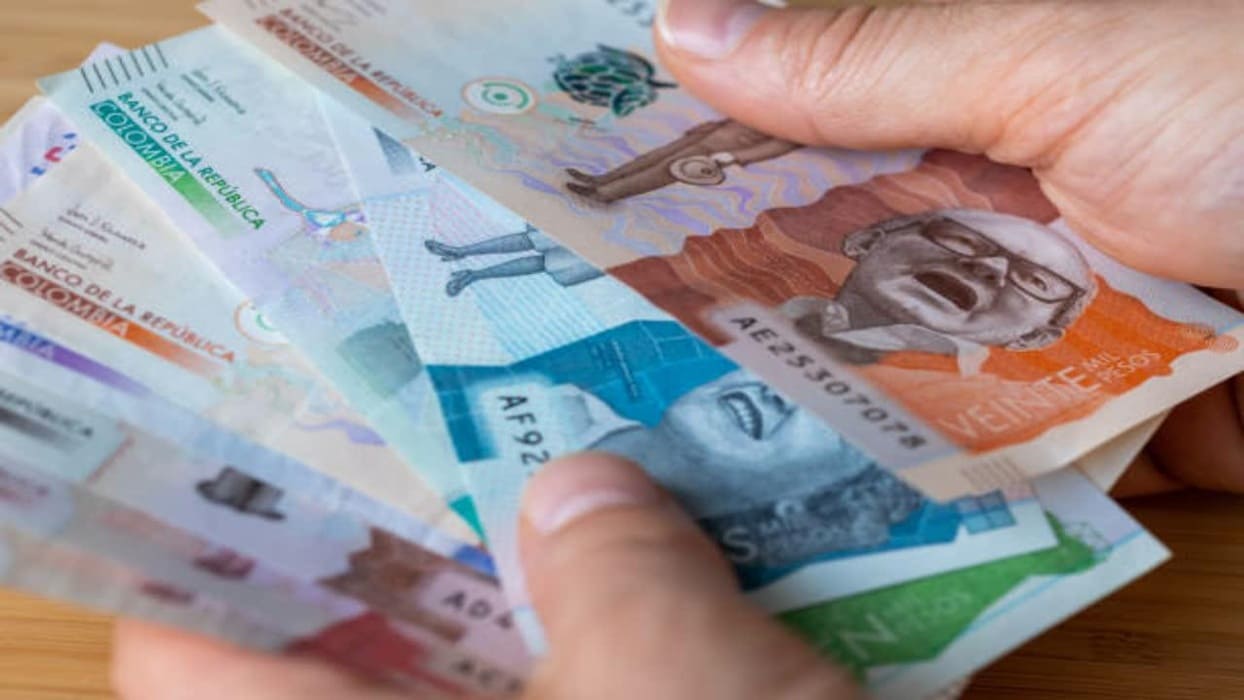
El gravamen a los movimientos financieros, conocido popularmente como el 4×1.000, nació en Colombia como una medida temporal para enfrentar una crisis económica. Han pasado casi tres décadas desde entonces y el impuesto no solo sobrevivió, sino que se convirtió en una de las principales fuentes de recaudo para el Estado.
Ahora, una reforma aprobada durante el inicio del Gobierno de Gustavo Petro prometía aliviar parte de esa carga para millones de ciudadanos. Sin embargo, más de 16 meses después del vencimiento del plazo legal para implementarla, el beneficio sigue sin existir en la práctica.
La situación desató un nuevo choque entre el Gobierno, las entidades financieras y los organismos de supervisión, mientras crecen las demandas judiciales y las críticas de usuarios y sectores económicos.
La reforma fue incluida en la tributaria aprobada en 2022 y planteaba un cambio aparentemente sencillo: permitir que los ciudadanos pudieran mover dinero entre diferentes cuentas bancarias sin pagar el 4×1.000, siempre que el total mensual de transacciones no superara un límite establecido por la ley.
Actualmente, los usuarios solo pueden tener una cuenta exenta del impuesto. Si utilizan otra entidad financiera o realizan movimientos desde cuentas diferentes, el cobro vuelve a aplicarse automáticamente.
El nuevo esquema buscaba flexibilizar esa limitación y adaptar el sistema financiero a una realidad en la que muchos colombianos utilizan múltiples plataformas bancarias, billeteras digitales y aplicaciones fintech.
“El objetivo era modernizar el sistema y reducir una carga innecesaria”, explica Luis Carlos Reyes, exdirector de la Dirección de Impuestos y Aduanas Nacionales (DIAN). “Ese artículo lo incluimos porque era técnicamente viable y no representaba costos imposibles”.
Pero el cambio requería una condición clave: construir una plataforma tecnológica capaz de conectar en tiempo real a todos los actores del sistema financiero colombiano.
La ley otorgó un plazo de dos años para lograrlo. Ese tiempo venció en diciembre de 2024.
Desde entonces, el incumplimiento acumula más de 500 días y abrió un escenario de tensiones institucionales donde nadie parece asumir completamente la responsabilidad.
Mientras los usuarios continúan pagando el impuesto, bancos, cooperativas, fintech y entidades estatales se señalan mutuamente por el fracaso de la implementación.
Jairo Villabona, quien asumió la dirección de la DIAN tras la salida de Reyes, sostiene que el problema principal radica en la falta de coordinación tecnológica.
“Todos los actores debían conectarse a una plataforma única para consolidar las transacciones de cada usuario”, afirma. “Pero cada sector construyó soluciones distintas y nunca se logró una compatibilidad total”.
Según Villabona, los bancos desarrollaron un modelo propio, las cooperativas avanzaron por separado y las fintech implementaron sistemas diferentes. El resultado fue una fragmentación tecnológica que terminó paralizando el proyecto.
“Nunca hubo un acuerdo completo y probablemente no lo habrá sin intervención estatal”, advierte el exfuncionario.
Sin embargo, desde la Superintendencia Financiera la lectura es parcialmente distinta. Fuentes cercanas al organismo señalan que buena parte del sistema bancario ya cuenta con plataformas funcionales y que la demora responde principalmente a la falta de definiciones por parte de la DIAN sobre estándares técnicos y operativos.
Esa diferencia de versiones terminó generando un escenario de parálisis institucional.
Los bancos sostienen que esperan lineamientos oficiales. La DIAN afirma que la responsabilidad recae sobre las entidades financieras. La Superintendencia espera coordinación entre ambas partes. Y el Ministerio de Hacienda, señalado como la autoridad encargada de liderar la implementación, ha evitado pronunciamientos públicos contundentes.
“La norma dejó vacíos importantes”, explica el abogado Diego Rivera, especialista en derecho financiero. “El Congreso fijó obligaciones y plazos, pero nunca definió de forma expresa qué entidad debía construir y administrar el sistema”.
Ese vacío jurídico, agrega, se convirtió en el origen del problema actual.
Mientras tanto, las consecuencias económicas continúan creciendo. Según cálculos de expertos y gremios financieros, los perjuicios acumulados podrían superar los nueve billones de pesos entre cobros realizados y efectos sobre la competencia bancaria.
La controversia también tiene implicaciones sociales y económicas más amplias.
En regiones con altos niveles de informalidad, comerciantes y empresarios afirman que el mantenimiento del impuesto desincentiva el uso del sistema financiero y favorece transacciones en efectivo.
“Muchos comerciantes prefieren evitar pagos electrónicos para no asumir costos adicionales”, señala Deccy Ibarra, presidenta de la Cámara de Comercio del Putumayo. “Eso termina estimulando la evasión y fortaleciendo economías informales”.
La situación afecta especialmente a pequeños empresarios y trabajadores independientes, quienes suelen manejar recursos desde distintas cuentas bancarias o plataformas digitales.
Con la expansión de billeteras electrónicas y aplicaciones financieras, el sistema actual obliga a los usuarios a concentrar movimientos en una sola cuenta marcada como exenta para evitar el cobro del impuesto.
Según Colombia Fintech, cerca del 80% de los ciudadanos no supera el límite mensual establecido por la reforma y podría beneficiarse directamente de la flexibilización.
Pero mientras el nuevo modelo no entre en funcionamiento, millones de personas siguen pagando cuatro pesos por cada mil movilizados fuera de la cuenta autorizada.
El debate adquirió mayor visibilidad esta semana con el lanzamiento de la campaña “Error 501”, promovida por Colombia Fintech y el neobanco Nu Colombia.
La iniciativa hace referencia al número de días transcurridos desde el vencimiento del plazo legal para aplicar la reforma.
Gabriel Santos, presidente de Colombia Fintech, considera que el problema no es exclusivamente técnico.
“Cuando se aprobó la ley existía un contexto fiscal diferente”, afirma. “Hoy el Estado enfrenta dificultades presupuestales y no tiene incentivos para acelerar una medida que podría reducir ingresos tributarios”.
El 4×1.000 representa actualmente cerca de 16 billones de pesos anuales para las finanzas públicas colombianas, convirtiéndose en uno de los impuestos más rentables y estables para el Estado.
Eliminar parcialmente ese recaudo implica un desafío importante en un contexto de presión fiscal y déficit presupuestal.
Aun así, Santos insiste en que el sistema financiero ya tiene avances suficientes para iniciar la implementación. “El 98% del sistema está preparado. Lo restante corresponde a actores pequeños con volúmenes mínimos de transacciones”, sostiene.
Desde Nu Colombia, la gerente general Marcela Torres también cuestiona la demora y señala el impacto económico sobre los usuarios.
“Una persona puede llegar a pagar cientos de miles de pesos al año solo por mover su propio dinero”, afirma.
Como parte de su estrategia comercial y de presión pública, la entidad anunció que asumirá temporalmente costos equivalentes al impuesto para ciertos usuarios que incrementen inversiones en certificados de depósito a término.
Aunque el beneficio no reemplaza la obligación estatal de aplicar la reforma, la campaña busca visibilizar el malestar creciente entre clientes financieros.
Luis Carlos Reyes considera que buena parte del temor fiscal alrededor del cambio está sobredimensionado.
“El impuesto ya es progresivo porque paga más quien más dinero mueve”, explica. “Además, muchas personas reorganizaron hace años sus finanzas para minimizar el impacto del cobro”.
Para el exdirector de la DIAN, mantener el esquema actual no solo perjudica a los usuarios, sino que limita la competencia bancaria y retrasa la modernización financiera del país.
Mientras tanto, la incertidumbre continúa.
No existe una fecha oficial para la entrada en funcionamiento del nuevo sistema y tampoco señales claras de coordinación entre las entidades involucradas.
Entre reproches cruzados, vacíos regulatorios y demoras técnicas, millones de colombianos siguen pagando un impuesto que nació como temporal hace casi treinta años y cuya prometida flexibilización permanece atrapada en la burocracia estatal y financiera.