El Consejo de Estado anuló el cobro por sistematización en trámites tributarios del Departamento de Santander, al considerar que vulnera el principio de legalidad. La decisión permite a contribuyentes reclamar pagos indebidos y marca un precedente sobre competencias tributarias territoriales sin respaldo legal.
En una decisión que podría marcar un precedente en la gestión tributaria territorial, la Sección Cuarta del Consejo de Estado declaró la nulidad del artículo 60 de la Ordenanza 012 de 2005 y del Decreto 0005 de 2006, ambos expedidos por el Departamento de Santander, por considerar que vulneran el principio de legalidad tributaria.
La sentencia, proferida el 6 de noviembre de 2025, tiene efectos ex tunc —retroactivos— para situaciones jurídicas no consolidadas, lo que abre la puerta a reclamaciones por parte de contribuyentes que hayan pagado valores por conceptos de sistematización y automatización en trámites de impuestos vehiculares y de registro.
La norma anulada autorizaba al Gobierno Departamental a establecer “derechos” a cargo de los contribuyentes para sufragar costos asociados a papelería, formularios, sistematización y automatización de procesos administrativos. Estos valores eran fijados mediante acto administrativo por el Gobernador y el Secretario de Hacienda, y se cobraban junto con el pago de impuestos de vehículos, registro y estampillas.
El Consejo de Estado concluyó que estos cobros, aunque denominados “derechos”, tienen naturaleza tributaria y fueron creados sin respaldo legal, lo que contraviene el artículo 338 de la Constitución Política. Este artículo establece que solo el Congreso puede crear tributos, y que las asambleas departamentales pueden fijar tarifas únicamente cuando la ley ha creado previamente el tributo.
“El Departamento de Santander trasgredió el principio de legalidad, al crear un tributo directamente, atribuyéndose funciones que constitucionalmente están radicadas privativamente en el legislador”, consigna el fallo de segunda instancia del Consejo de Estado.
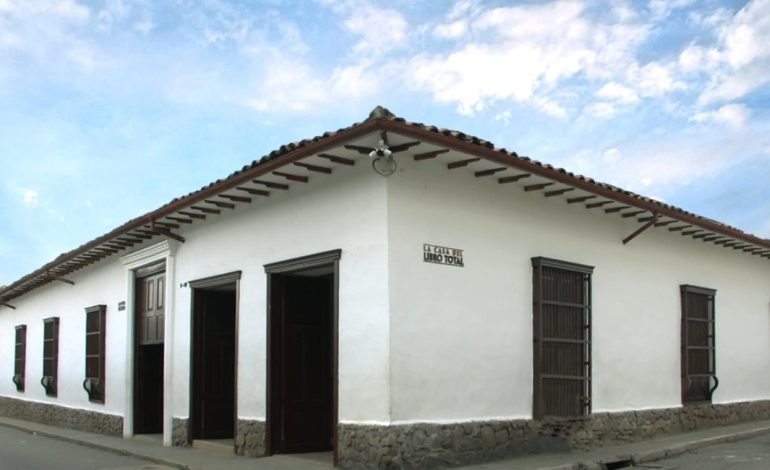
La más perjudicada por la sentencia es la empresa Sistemas y Computadores S.A., a cargo de la Casa del Libro Total, con sedes en varias ciudades de Santander. De hecho, gracias a la gestión tributaria a su cargo solventaban este escenario que además de sede de recaudo, también servía para la realización de actividades culturales.
El origen del litigio
La demanda fue interpuesta por Nicanor Moya Carrillo y Antonio Eresmid Sanguino Páez, quienes argumentaron que el cobro por sistematización y automatización no estaba autorizado por norma con fuerza de ley, y que se trataba de una carga tributaria encubierta. Invocaron la violación de los artículos 4, 150-12, 287-3, 300-4 y 338 de la Constitución, así como el artículo 16 de la Ley 962 de 2005, que prohíbe a entidades públicas cobrar por formularios o servicios no autorizados legalmente.
Los demandantes señalaron que el cobro no consideraba la capacidad económica del contribuyente, no ofrecía opción de pago voluntario, y se ejecutaba por jurisdicción coactiva, lo que lo asemejaba a un impuesto. Además, criticaron que no se definiera un sistema ni método para calcular los costos y beneficios del servicio cobrado.
El artículo 60 de la Ordenanza 012 de 2005 establecía: “El Gobierno Departamental […] podrá establecer Derechos a cargo de los contribuyentes o usuarios, los cuales serán determinados mediante acto administrativo por el Gobernador y el Secretario de Hacienda”.
El Decreto 0005 de 2006, que desarrollaba esta ordenanza, fijaba valores específicos para estos derechos, como $36.114 por vigencias anteriores del impuesto vehicular y $12.628 por la vigencia actual en 2006, además de $8.433 por el impuesto de registro. También se establecía un cobro del 10% sobre el valor liquidado por concepto de estampillas departamentales.
El Departamento de Santander y la empresa Sistemas y Computadores S.A., vinculada como tercero interesado, defendieron la legalidad de los cobros. Alegaron que no se trataba de tributos, sino de pagos por servicios tecnológicos que facilitaban el trámite de impuestos. Según ellos, el valor no correspondía al formulario en sí, sino al proceso de sistematización que permitía al contribuyente realizar su declaración de forma ágil y segura.
“El valor que paga el contribuyente no corresponde a un impuesto ni a emolumentos de origen tributario ni fiscal, sino al pago de un servicio por las actividades que desarrolla el contratista”, destaca la firma Sistemas y Computadores S.A.
También argumentaron que el cobro no era obligatorio por cada formulario, sino por el trámite que efectivamente se realizaba, y que el sistema permitía múltiples intentos sin costo adicional.
Efectos de la sentencia
La Sala citó sentencias previas que ya habían abordado el tema de los derechos de sistematización, como las de 7 de mayo de 2015 (exp. 20152), 12 de noviembre de 2015 (exp. 19449) y 23 de junio de 2022 (exp. 25816). En ellas se había determinado que estos cobros tienen naturaleza tributaria y deben estar respaldados por ley.
La sentencia reafirma que los entes territoriales no pueden crear tributos por vía de ordenanza, y que el artículo 338 de la Constitución no puede interpretarse de forma aislada, sino en armonía con los artículos 287 y 300, que delimitan las competencias de las entidades territoriales.
La nulidad tiene efectos ex tunc, es decir, desde el momento en que se expidieron las normas, pero solo para situaciones jurídicas no consolidadas. Esto significa que los contribuyentes que hayan pagado estos valores y no hayan agotado la vía administrativa o judicial podrían solicitar su devolución.
“La nulidad que aquí se declara tiene efectos ex tunc solo en aquellas situaciones jurídicas que no se encuentran consolidadas”, dice el fallo del Consejo de Estado.
No hubo condena en costas, dado que se trata de un asunto de interés público.
Aunque la sentencia se refiere específicamente al Departamento de Santander, podría tener repercusiones en otros entes territoriales que hayan adoptado esquemas similares de cobro por sistematización o automatización sin respaldo legal. La jurisprudencia del Consejo de Estado podría ser invocada en procesos similares, y los departamentos deberán revisar sus ordenanzas para evitar incurrir en la creación de tributos sin competencia.
La sentencia ya está ejecutoriada y ordena archivar las diligencias. Sin embargo, podría abrir una nueva etapa de reclamaciones por parte de contribuyentes, así como ajustes normativos por parte de las asambleas departamentales. También plantea interrogantes sobre la contratación de servicios tecnológicos para la gestión tributaria y la forma en que se financian sin trasladar costos al ciudadano.