El Gobierno de Colombia presentó un borrador de decreto para que el ahorro pensional financie la inversión local, limitando al 30% la inversión en el exterior y buscando reducir la brecha entre bajo ahorro y mayor inversión. La iniciativa genera amplio debate entre autoridades, gremios y expertos.
En medio de una baja inversión y un bajo nivel de ahorro, el Gobierno de Gustavo Petro presentó una propuesta normativa destinada a reorientar una porción significativa del ahorro pensional hacia la inversión interna. Bajo la propuesta, que circula como borrador de decreto desde enero de 2026, se establece un límite del 30% para los recursos que las Administradoras de Fondos de Pensiones (AFP) pueden mantener invertidos en mercados internacionales, reduciendo gradualmente el volumen de capital colocado fuera del país en los próximos cinco años.
La iniciativa oficial se presenta bajo la premisa de cerrar la brecha entre una tasa de ahorro en Colombia que ronda el 6% del Producto Interno Bruto (PIB), significativamente inferior a la necesidad de inversión, que se ubica alrededor del 18%. El superintendente financiero, César Ferrari, ha explicado que el objetivo central es que “el ahorro financie la inversión en Colombia”, fomentando proyectos productivos, infraestructura y generación de empleo en el territorio nacional.
Colombia enfrenta desde hace años una preocupación estructural: la limitada capacidad de ahorro doméstico y, en consecuencia, una restricción en la financiación interna de proyectos productivos. El bajo porcentaje de ahorro frente al PIB ha sido señalado como un desafío recurrente para consolidar un crecimiento sostenido y financiar la infraestructura que el país requiere. En este contexto, la propuesta gubernamental busca movilizar recursos que hoy se encuentran en manos de las AFP hacia el mercado local, como una respuesta directa a esa necesidad.
Históricamente, los fondos pensionales han invertido una parte significativa de sus recursos fuera de Colombia, principalmente en mercados de Estados Unidos y Europa. Esta estrategia responde al mandato de diversificación de riesgos y búsqueda de rentabilidad a largo plazo, factores que los administradores de fondos han sostenido como esenciales para proteger el valor de las pensiones de millones de afiliados.
Las críticas desde el sector financiero
La reacción del sector privado y de analistas especializados no se hizo esperar. Para Andrés Velasco, presidente de la Asociación Colombiana de Fondos de Pensiones y Cesantías (Asofondos), la propuesta parte de “un diagnóstico equivocado”. Según Velasco, el problema no radica en el nivel de ahorro disponible, sino en la débil demanda de inversión interna, marcada por la incertidumbre política, la escasez de proyectos listos para ejecutar, y los obstáculos regulatorios y logísticos que frenan iniciativas productivas.
Además, gremios empresariales han manifestado preocupación por los posibles impactos negativos de forzar la repatriación de capital. El Consejo Gremial Nacional advirtió sobre el riesgo que tal medida podría representar para la confianza de los inversionistas y para la estabilidad del sistema financiero, especialmente si los recursos se concentran excesivamente en instrumentos de deuda pública.
Los críticos también sostienen que limitar las inversiones internacionales puede afectar la rentabilidad de los fondos en el largo plazo, reduciendo potencialmente los beneficios esperados para los pensionados. Esa posición se basa en la premisa de que los mercados globales ofrecen mayores oportunidades de crecimiento, diversificación y protección frente a volatilidades económicas locales.
Riesgos y advertencias sobre rentabilidad y sostenibilidad
Diversos análisis advierten que una concentración de inversiones en el mercado local —especialmente en deuda pública— podría disminuir la rentabilidad de los portafolios pensionales. De hecho, estudios previos estiman que, si el ahorro pensional colombiano hubiera sido invertido exclusivamente en activos internos, el monto administrado podría ser significativamente menor al observado actualmente, lo que traduciría una reducción de hasta 145 billones de pesos en valor acumulado.
Adicionalmente, existe preocupación sobre el peso que una mayor participación en títulos de deuda estatal tendría sobre los recursos de millones de trabajadores. Los fondos pensionales colombianos ya destinan una porción considerable de sus portafolios a Tesorería del Estado (TES), y una aceleración de esa tendencia podría generar una dependencia fiscal contradictoria con la búsqueda de retornos atractivos para los afiliados.
Frente a la crítica técnica y política, el Ministerio de Hacienda ha moderado algunos aspectos del borrador, proponiendo una transición gradual de cinco años para que los nuevos aportes y los recursos que venzan empiecen a orientarse hacia inversiones locales. Esta transición busca evitar impactos abruptos en los mercados de capital y en la gestión de portafolios de las AFP.
La propuesta está abierta a comentarios públicos hasta el 4 de febrero de 2026, lo que ha abierto un espacio de discusión con actores del sector financiero, académico y político, con el fin de ajustar y afinar los elementos técnicos antes de su posible adopción definitiva.
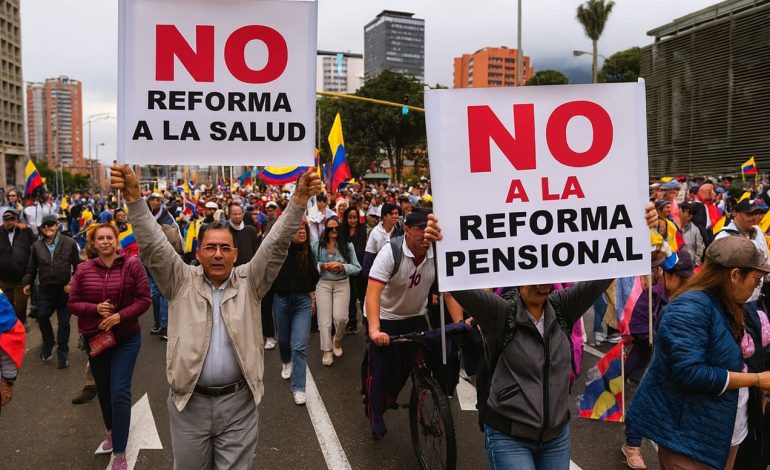
Más allá de los aspectos técnicos, la discusión sobre el uso del ahorro pensional para financiar inversión local ha encendido un debate político más amplio sobre el papel del Estado en la economía y sobre derechos de ahorro de los trabajadores. Figuras de la oposición han llegado a calificar la propuesta como una forma de apropiación de los recursos de los afiliados, argumentando que la obligatoriedad de invertir localmente podría equivaler a “robarle sus ahorros” a los pensionados.
Por su parte, el Gobierno defiende su iniciativa como una herramienta de política económica que busca impulsar la inversión nacional, fortalecer la soberanía financiera y dinamizar sectores productivos que han estado estancados por falta de capital. Para las autoridades, la medida podría contribuir a reducir la dependencia de financiamiento externo y fomentar una integración más estrecha entre el ahorro y la inversión doméstica.