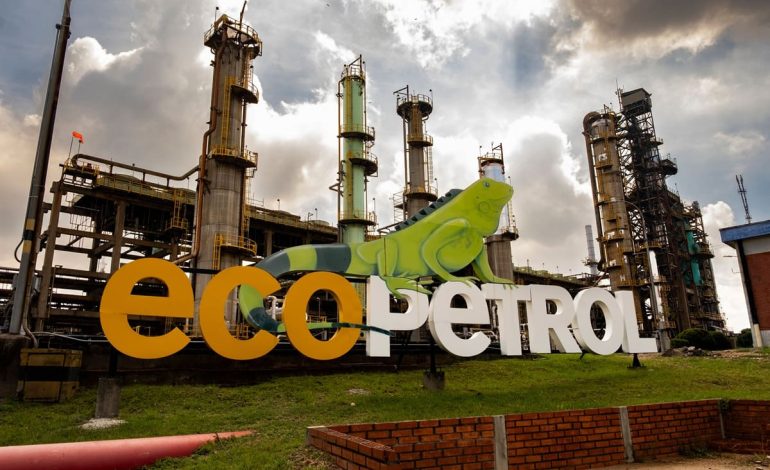
La conserva su calificación BB- con perspectiva estable según S&P Global Ratings, que destaca mejora de ingresos, liquidez reforzada y disciplina financiera, aunque advierte que su nota sigue ligada al perfil soberano de Colombia y a la volatilidad del petróleo internacional actual.
La decisión de mantener la calificación BB- para Ecopetrol por parte de S&P Global Ratings se produce en un momento de relativa estabilidad para el sector energético global, pero con persistentes riesgos asociados a la volatilidad de los precios del petróleo y al comportamiento fiscal de los países productores.
La calificadora destacó que la petrolera colombiana conserva una perspectiva estable y un perfil crediticio individual más sólido que su calificación global, lo que evidencia una capacidad operativa que, aunque robusta, sigue condicionada por factores externos, especialmente la calificación soberana de Colombia.
En su comunicación, la empresa señaló que “la perspectiva estable de Ecopetrol permanece vinculada a la de Colombia”, subrayando la estrecha relación entre el desempeño financiero de la compañía y el riesgo país, una característica estructural del mercado colombiano de hidrocarburos.
Uno de los elementos más relevantes del informe es el refuerzo de la liquidez de la compañía. S&P resaltó la obtención de líneas de crédito cercanas a los US$190 millones, la refinanciación de vencimientos de corto plazo y el incremento de los flujos operativos, factores que mejoran la capacidad de respuesta ante choques externos.
En palabras de la calificadora, Ecopetrol “ha fortalecido sus fuentes de liquidez”, lo que resulta clave en un entorno donde los precios internacionales del crudo pueden cambiar rápidamente y afectar los ingresos de las empresas del sector energético.
El informe también proyecta un comportamiento favorable de los ingresos. Bajo un escenario de precios de referencia de hasta US$110 por barril de Brent, los ingresos de la compañía podrían crecer entre 25% y 30%, impulsados por el repunte de los hidrocarburos y el dinamismo de los mercados internacionales.
Este aumento en los ingresos tendría un impacto directo en la rentabilidad. S&P estima que el margen de EBITDA podría acercarse al 46%, lo que indicaría una mayor eficiencia operativa y una capacidad más sólida para generar caja antes de obligaciones financieras e impuestos.
Endeudamiento, disciplina y métricas clave
El análisis de la calificadora se centra también en la disciplina financiera de la empresa. Uno de los indicadores más relevantes es la relación deuda neta ajustada sobre EBITDA, que se espera se mantenga cercana a 2,0 veces en los próximos años.
Este nivel es interpretado como una señal de control del apalancamiento, especialmente en una industria intensiva en capital como la petrolera. La estabilidad de este indicador dependerá, sin embargo, de la continuidad de precios favorables y de la prudencia en la toma de deuda.
S&P advierte que una degradación del perfil crediticio individual podría ocurrir si este indicador se acerca a 3,0 veces de forma sostenida, lo que implicaría un mayor riesgo financiero y menor flexibilidad ante escenarios adversos.
Asimismo, la calificadora enfatiza que la política de distribución de utilidades será clave. Un énfasis excesivo en dividendos por encima de la inversión en exploración y producción podría debilitar la capacidad de crecimiento futuro y afectar la percepción crediticia.
Riesgos, dependencia soberana y sensibilidad del entorno
Un elemento central del análisis es la dependencia estructural de la calificación soberana de Colombia. S&P fue clara en señalar que la nota global de Ecopetrol está limitada por la calificación del país, lo que significa que cualquier deterioro o mejora del riesgo soberano se trasladaría directamente a la compañía.
La agencia explicó que “las calificaciones de Ecopetrol se mueven en línea con las del soberano”, lo que refuerza la idea de que la empresa, pese a su tamaño y relevancia regional, no es completamente independiente del entorno macroeconómico nacional.
Este vínculo es particularmente relevante en un contexto de incertidumbre fiscal global, donde los países productores de petróleo enfrentan presiones por diversificación energética, transición hacia energías limpias y volatilidad en la demanda internacional.
Además, la producción de la empresa y su capacidad de reposición de reservas son factores vigilados de cerca. Caídas sostenidas en producción o índices de reemplazo inferiores al 100% podrían generar presión negativa sobre la calificación.
Escenarios futuros y perspectivas de crecimiento
En el escenario base de S&P, una mejora de la calificación en el corto plazo parece poco probable. Sin embargo, la posibilidad de un avance hacia grado de inversión más alto no está descartada en el largo plazo si la compañía logra superar consistentemente las expectativas operativas.
Para ello, Ecopetrol tendría que mantener una producción superior a la proyectada, mejorar márgenes de rentabilidad, reducir el apalancamiento por debajo de 2,0 veces y aumentar el flujo de caja libre después de inversiones y dividendos.
El informe también contempla el impacto potencial de nuevas adquisiciones o proyectos estratégicos. La eventual consolidación de activos como Brava podría incrementar la producción en aproximadamente 40.500 barriles de petróleo equivalente por día, fortaleciendo la base operativa de la compañía.