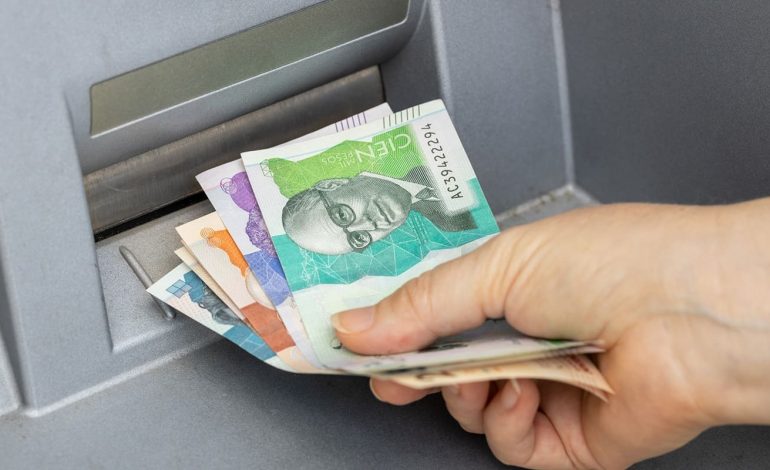
Aunque la banca digital y las billeteras electrónicas avanzan en Colombia, el dinero en efectivo continúa dominando la mayoría de las transacciones diarias. Un informe internacional revela que siete de cada diez pagos aún se hacen con billetes y monedas.
En pleno auge de la tecnología financiera, Colombia sigue siendo un país donde el efectivo reina. Así lo confirma el Índice de Efectivo Forex 2025, un estudio internacional que mide la proporción de pagos realizados con dinero físico frente a otros instrumentos como tarjetas, transferencias y billeteras electrónicas. Según el reporte, cerca del 70% de las transacciones cotidianas en el país todavía se hacen en efectivo, una cifra que ubica a Colombia en el séptimo lugar mundial entre las economías con mayor uso de dinero físico.
“Los hallazgos señalan que 7 de cada 10 pagos diarios en el país todavía se hacen con dinero en efectivo”, destaca el informe, que sitúa a Colombia en un nivel similar al de economías como Argentina y por encima de muchos países donde la digitalización de pagos es más avanzada. En la práctica, esto significa que, pese a la proliferación de aplicaciones móviles y plataformas bancarias, la mayoría de los colombianos sigue recurriendo al billete para pagar el transporte, el mercado, el almuerzo o una compra en la tienda del barrio.
En el contexto latinoamericano, el panorama es diverso. Naciones como Cuba y México presentan porcentajes aún más altos de uso de efectivo, mientras que en economías como Chile y Perú la participación de medios electrónicos y móviles en los pagos es mayor. Esta comparación regional muestra que Colombia no es un caso aislado, pero sí uno de los más representativos de la persistencia del dinero físico en tiempos digitales.
El reporte subraya que, aunque los pagos electrónicos han crecido de forma sostenida en los últimos años, el efectivo conserva un papel central, especialmente en transacciones de bajo valor, pequeños comercios y sectores informales. En palabras del estudio, “el dinero físico conserva un papel central, especialmente en transacciones de bajo valor, pequeños comercios y sectores informales”, una realidad visible en plazas de mercado, ventas ambulantes y barrios populares de las principales ciudades.
Las razones detrás de esta persistencia no son únicamente tecnológicas, sino estructurales. Entre los factores más relevantes figura la informalidad laboral y comercial, que favorece operaciones fuera del sistema financiero formal. En Colombia, una parte significativa de la población trabaja o compra en circuitos económicos donde no hay facturación electrónica ni medios de pago digitales, lo que refuerza el uso del efectivo como la opción más simple y aceptada.
A esto se suman las brechas de inclusión financiera, sobre todo en zonas rurales o con acceso limitado a servicios bancarios. En muchos municipios apartados, abrir una cuenta bancaria implica desplazamientos largos, trámites complejos o costos que desincentivan la formalización. En esos contextos, el efectivo no solo es una preferencia, sino una necesidad práctica.
El informe también señala los costos asociados a los medios de pago electrónicos como una barrera importante. Las comisiones por transacción, la necesidad de adquirir datáfonos o dispositivos móviles y los cargos por mantenimiento de cuentas representan un obstáculo para pequeños comerciantes y trabajadores independientes. Para un tendero o un vendedor informal, aceptar solo efectivo sigue siendo más rentable que asumir los costos de un sistema electrónico.
Existe, además, una dimensión cultural que no puede ignorarse. “Asimismo, se menciona una preferencia cultural por el efectivo en gastos cotidianos”, indica el reporte. Para muchos colombianos, pagar en efectivo permite tener un mayor control del gasto, evitar endeudarse y mantener una relación más directa con el dinero. La confianza en el billete físico, heredada de generaciones anteriores, todavía pesa en las decisiones de consumo.
Aunque la expansión de pagos digitales es innegable —impulsada por la pandemia, las transferencias inmediatas y la popularidad de las billeteras móviles— su adopción enfrenta barreras persistentes. El acceso a internet, la calidad de la infraestructura de telecomunicaciones y la alfabetización digital siguen siendo desiguales en el territorio nacional. Estas limitaciones inciden en la baja penetración de tarjetas y aplicaciones digitales como principal método de pago.
El contraste con los países nórdicos resulta ilustrativo. En economías como Suecia o Noruega, el uso de efectivo representa cerca del 10% de las transacciones. Allí, la mayoría de los comercios ya no acepta billetes y la población está plenamente integrada al sistema financiero digital. Frente a ese escenario, “la realidad colombiana refleja una economía heterogénea en la que conviven la digitalización financiera con una fuerte dependencia del dinero físico para las actividades económicas cotidianas”, concluye el Índice de Efectivo Forex.
Para los analistas, el reto no consiste únicamente en promover nuevas tecnologías de pago, sino en cerrar las brechas sociales, económicas y territoriales que sostienen la preferencia por el efectivo. Ampliar la inclusión financiera, reducir los costos de los medios electrónicos y mejorar la infraestructura digital son pasos clave si el país quiere transitar hacia una economía menos dependiente del billete.
Mientras tanto, el efectivo seguirá circulando con fuerza en la vida diaria de millones de colombianos. Más que una resistencia al cambio, su persistencia refleja las profundas desigualdades y particularidades de una economía donde la modernización convive, todavía, con prácticas tradicionales de intercambio.