Tras dos años de pérdidas generalizadas, la banca colombiana cierra 2025 con una recuperación significativa: solo el 15% de las entidades sigue en números rojos, frente al 33% del año anterior. El repunte del crédito, la reducción de provisiones y la mejora en la mora impulsan un sector que, sin embargo, enfrenta un 2026 marcado por riesgos fiscales y de mercado.
La banca colombiana llega al final de 2025 con un panorama mucho más alentador que el vivido en los dos años previos. Tras un periodo en el que hasta un tercio de las entidades financieras acumulaba pérdidas, este año el porcentaje cayó al 15%, acercándose nuevamente a su media histórica y enviando una señal de estabilización del sistema financiero.
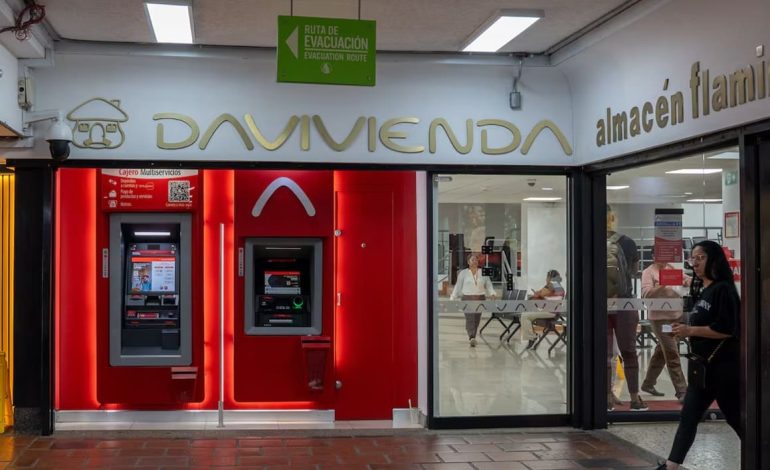
El repunte coincide con un entorno de mayor dinamismo crediticio y con la consolidación de movimientos estratégicos dentro del sector, como la integración entre Scotiabank Colpatria y Davivienda, que dio origen a DAVIbank, una nueva marca con más de 29 millones de clientes en Colombia, Costa Rica y Panamá, activos por 60.000 millones de dólares y una red ampliada de oficinas y cajeros.
La llegada de DAVIbank, aprobada por la Superintendencia Financiera, promete intensificar la competencia en un mercado que vuelve a tomar aire. Sin embargo, también refleja las tensiones del entorno macroeconómico: la nueva entidad nació con una rebaja en sus calificaciones por parte de Fitch Ratings, alineada con la perspectiva negativa del país.
El repunte del crédito ha sido uno de los factores decisivos en la mejora de los balances bancarios. César Pabón, director ejecutivo de Investigaciones Económicas de Corficolombiana, lo resume con optimismo: “Ya se ve la luz al final del túnel”, al destacar que el crédito “se recupera de forma homogénea” en los distintos segmentos del mercado.
Alejandro Lobo, economista jefe de Asobancaria, coincide en que el sector dejó atrás una etapa crítica: “Tuvimos 25 meses consecutivos de contracción en la cartera; ya desde mayo vemos un crecimiento sostenido y mejores indicadores de mora”, afirma, subrayando que la disciplina de pago ha sido clave para la recuperación.
Un informe de Bancolombia confirma esta tendencia: la reducción de la morosidad permitió recortar en más de un 30% el gasto en provisiones, lo que elevó las utilidades acumuladas hasta los 9,6 billones de pesos (unos 2.500 millones de dólares) en 2025.
El mercado bursátil también se contagia del impulso
La recuperación bancaria se refleja con fuerza en la Bolsa de Valores de Colombia. El sector concentra casi tres quintas partes del Colcap, el principal índice bursátil del país, y ha sido el motor de una escalada superior al 50% en 2025.
Entidades como Grupo Aval y Grupo Cibest (Bancolombia) han visto dispararse su valor en más de un 70% en los últimos 12 meses, consolidando un año de fuerte revalorización para los inversionistas del sector financiero.
A pesar del repunte, el sector financiero no oculta su preocupación por los riesgos que se avecinan en 2026. El principal de ellos es el deterioro fiscal del país.
Colombia enfrenta un déficit proyectado entre el 7% y el 7,6% del PIB, según Corficolombiana, y una deuda pública que ya alcanza el 65%, el nivel más alto de su historia reciente. Este panorama ha llevado a que el país pague intereses a tasas de dos dígitos, lo que, si bien resulta atractivo para los bancos como inversionistas, también incrementa su exposición al riesgo de mercado.
El Banco de la República ha advertido que el creciente apetito de los bancos por títulos de deuda pública —que ya representan cerca de una sexta parte del total en circulación— ha aumentado su vulnerabilidad en un contexto de alta volatilidad y presiones inflacionarias persistentes.
Tasas en pausa y márgenes aún debilitados
Aunque el Banco de la República redujo las tasas de interés durante 2024, en 2025 decidió mantenerlas en pausa ante los riesgos inflacionarios. Esto ha impedido que el margen financiero recupere el brillo de años anteriores, obligando a las entidades a operar con prudencia y a ajustar sus estrategias de crecimiento.
El sector reconoce que aún queda terreno por recuperar. La rentabilidad, aunque mejor que en 2024, sigue lejos de los niveles históricos, y la incertidumbre fiscal podría limitar la expansión del crédito en 2026.
La banca colombiana cierra 2025 con señales claras de recuperación: mejora en la cartera, reducción de provisiones, utilidades al alza y un mercado bursátil revitalizado. Sin embargo, el optimismo es moderado. Los riesgos fiscales, la exposición creciente a la deuda pública y la volatilidad macroeconómica configuran un 2026 que exigirá disciplina, prudencia y capacidad de adaptación.
El sector financiero ha demostrado que puede levantarse después de dos años difíciles. Pero la verdadera prueba está por venir. En un entorno donde la estabilidad fiscal del país está en juego, la banca deberá navegar con precisión quirúrgica. La remontada es real, pero la incertidumbre también. Y 2026 será el año que defina cuál de las dos fuerzas termina imponiéndose.