En solo 34 minutos, el Gobierno colombiano ejecutó una venta directa de TES por 23 billones de pesos a un único comprador extranjero, en una operación que rompió los canales tradicionales del mercado y desató una ola de desconfianza sobre la transparencia, el costo futuro y la sostenibilidad fiscal del país.
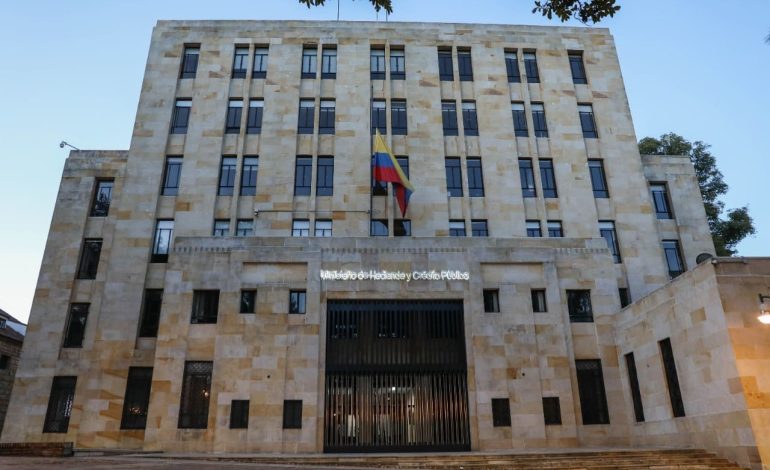
El 19 de diciembre, entre las 8:45 y las 9:19 de la mañana, el Ministerio de Hacienda llevó a cabo una de las operaciones de deuda más grandes y controvertidas de la historia reciente de Colombia: la venta directa de Títulos de Tesorería (TES) por 23 billones de pesos —unos 6.000 millones de dólares— a un solo inversionista extranjero, cuya identidad no fue revelada. La transacción se realizó por fuera del mecanismo habitual de subastas abiertas, un procedimiento que permite la competencia entre múltiples actores y garantiza precios más transparentes.
La decisión, ejecutada en medio de una caja fiscal debilitada y un riesgo país en ascenso, generó inquietud inmediata entre analistas, calificadoras y agentes del mercado. No solo por el monto y la velocidad de la operación, sino por las condiciones financieras pactadas: tasas históricamente altas que comprometen pagos superiores a 25 billones de pesos en intereses durante los próximos 15 años.
A este panorama se suman advertencias de expertos que consideran que el Gobierno ha priorizado liquidez inmediata a costa de encarecer la deuda futura, en un contexto donde la sostenibilidad fiscal ya estaba bajo presión por la falta de ajustes en el gasto público y el deterioro en la percepción de los inversionistas.
La rapidez con la que se ejecutó la venta —apenas 34 minutos— se convirtió en uno de los elementos más cuestionados por el mercado. En condiciones normales, las subastas holandesas permiten que bancos, fondos y otros actores compitan por los títulos, lo que reduce la discrecionalidad y mejora la formación de precios. En este caso, el Ministerio optó por una negociación directa, sin detallar públicamente las tasas obtenidas ni los criterios para seleccionar al comprador.
Para varios analistas, esta decisión envió una señal equivocada en un momento de fragilidad fiscal. Jorge Restrepo, profesor de la Universidad Javeriana, advirtió que estas operaciones “no aliviaban realmente la caja, pero sí aumentaban el costo de los recursos que tomaba en deuda el Gobierno nacional”. Según su análisis, el país terminó comprometiéndose a pagar intereses más altos en el futuro a cambio de un respiro inmediato.
El impacto no es menor: la operación se realizó en un entorno donde Colombia ya había perdido el grado de inversión y enfrentaba un riesgo país elevado. Esto significa que cualquier emisión de deuda se encarece automáticamente, pues los inversionistas exigen mayores rendimientos para compensar la incertidumbre. En este caso, la tasa promedio pactada —que fuentes del mercado estiman en niveles superiores al 13%— se ubica entre las más altas de la última década.
Además, la identidad del comprador sigue siendo un misterio. En los pasillos financieros se especula sobre un fondo offshore vinculado a Pimco, uno de los mayores gestores de renta fija del mundo, con sede en Islas Caimán. Aunque no hay confirmación oficial, la posibilidad de que un solo actor concentre semejante volumen de deuda colombiana genera inquietudes sobre la exposición del país a decisiones externas y a movimientos especulativos.
Repercusiones en la confianza y en la sostenibilidad fiscal
La operación no solo generó ruido en el mercado de deuda, sino que reavivó el debate sobre la sostenibilidad fiscal del país. Para Restrepo y otros expertos, el Gobierno ha evitado realizar ajustes estructurales en el gasto, lo que agrava la percepción de riesgo. “El aumento del costo de los intereses se iba a pagar en el futuro”, advirtió el académico, señalando que los efectos serán visibles desde el segundo semestre de 2026 y durante 2027.
La preocupación central es que la estrategia de obtener liquidez inmediata mediante operaciones costosas puede convertirse en un círculo vicioso: más deuda cara, mayor presión sobre el presupuesto, menos margen para inversión social y productiva, y un deterioro continuo de la confianza.
En este sentido, la megaoperación de diciembre se interpreta como un síntoma de un problema más profundo: la incapacidad del Estado para equilibrar sus cuentas sin recurrir a medidas extraordinarias. La caja del país había caído a 1,4 billones de pesos a comienzos de diciembre, el nivel más bajo en años, lo que explica la urgencia del Gobierno por obtener recursos frescos. Sin embargo, la forma en que se hizo —y el costo asumido— dejó más preguntas que respuestas.
El mercado también reaccionó con preocupación ante la falta de comunicación clara. La ausencia de detalles sobre las tasas, los criterios de selección del comprador y las razones para evitar la subasta abierta alimentó la percepción de opacidad. En un entorno donde la confianza es un activo tan valioso como escaso, cada decisión que se perciba como discrecional puede amplificar la incertidumbre.
Un desafío para la credibilidad institucional
Más allá de los efectos financieros, la operación plantea un reto para la credibilidad institucional del país. La transparencia en la gestión de la deuda pública es un pilar fundamental para mantener la confianza de inversionistas, calificadoras y ciudadanos. Cuando se rompe ese principio, incluso con la intención de resolver una urgencia fiscal, el costo reputacional puede ser tan alto como el económico.
El Gobierno ha defendido la operación argumentando que permitió oxigenar la Tesorería en un momento crítico. Sin embargo, la discusión pública se ha centrado en si existían alternativas menos costosas y más transparentes, y en qué medida esta decisión compromete la estabilidad futura.
Lo cierto es que la megaoperación de deuda se convirtió en un punto de inflexión. No solo por su magnitud, sino porque expuso las tensiones entre la necesidad de liquidez inmediata y la responsabilidad fiscal de largo plazo. En un país donde la confianza del mercado ya estaba erosionada, la forma en que se manejó esta transacción profundizó las dudas sobre el rumbo económico.
El desafío ahora es doble: recuperar la credibilidad perdida y demostrar que la sostenibilidad fiscal no dependerá de operaciones extraordinarias, sino de decisiones estructurales que fortalezcan las finanzas públicas y devuelvan certidumbre a los inversionistas.